¿Alguna vez te has preguntado por qué a veces los bancos son más “generosos” con los préstamos y otras veces no cesan de poner trabas? Bueno, pues debes saber que uno de los responsables de esa dinámica se llama encaje legal, un término que suena más a serie de abogados que a economía, pero que tiene un impacto muy real en tu vida, especialmente si estás pensando en comprar una casa, construir, invertir en bienes raíces o simplemente pedir un préstamo. Pero vamos a desmenuzar este tema paso a paso.
¿Qué es el Encaje Legal?
El encaje legal es una herramienta de política monetaria que obliga a los bancos y demás entidades financieras a mantener una parte del dinero que reciben en depósitos inmovilizado en el Banco Central.
Es decir, si tú depositas RD$100 mil en tu cuenta, el banco no puede usar esos RD$100 mil completos para prestarlos a otra persona o invertirlos. Tiene que guardar un porcentaje, llamado “encaje”, en una cuenta especial del Banco Central.
¿Cuál es su función?
El encaje legal regula la cantidad de dinero que circula en la economía, influye en las tasas de interés y ayuda a controlar la liquidez, la inflación y el acceso al crédito. Es como un grifo que el Banco Central abre o cierra para que fluya más o menos dinero.
¿Quién lo regula?
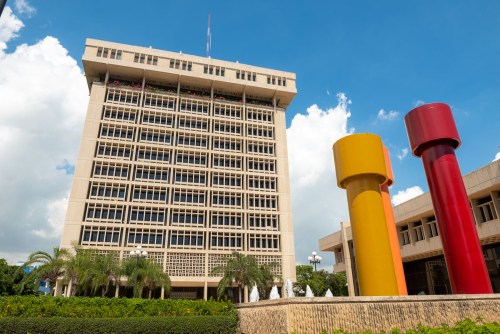
En República Dominicana, el encaje legal es establecido y regulado por el Banco Central y la Junta Monetaria, a través de la Ley Monetaria y Financiera (Ley No. 183-02).
¿Cómo se calcula?
El porcentaje del encaje legal se calcula sobre los depósitos totales captados por los bancos. Por ejemplo, si el encaje legal es del 9.5% en moneda nacional, eso significa que de cada RD$100 millones en depósitos, el banco tiene que guardar RD$9.5 millones en el Banco Central, sin poder tocarlos ni prestarlos.
No conviene olvidar que existen diferentes tasas según el tipo de moneda (pesos dominicanos o dólares estadounidenses) y según el tipo de entidad financiera.
Entonces, ¿cómo funciona el encaje legal en la práctica?
Para explicarlo, vamos a tomar como referencia un juego de vasos de agua, teniendo en mente que cada banco representa una jarra de agua, y los depósitos de los clientes son el agua que entra. El Banco Central dice: “tienes que guardar un vaso lleno de agua por cada 10 vasos que recibas”. Eso es el encaje legal. Ese vaso se va a una caja fuerte (el Banco Central) y el banco solo puede usar los otros nueve para prestar, invertir o hacer negocios.
¿Por qué es obligatorio?
Porque si los bancos pudieran prestar todo el dinero que reciben, habría demasiada liquidez, los préstamos se dispararían y podría generarse inflación, o incluso una burbuja financiera. El encaje legal funciona como un freno de seguridad financiero.
Encaje legal vs. otras herramientas
Naturalmente, el Banco Central tiene otras herramientas para regular la economía.
- Tasa de política monetaria (TPM): es la tasa de interés a la que presta dinero a los bancos. Es indirecta y resulta más lenta.
- Operaciones de mercado abierto: compra o venta de bonos para absorber o inyectar liquidez. Más flexible y ajustable.
No obstante, hoy por hoy, el encaje legal resulta el recurso más directo y potente.
Relación con la estabilidad financiera
El encaje legal también sirve como colchón de seguridad financiero. Si sucede una crisis o los clientes sacan mucho dinero de repente, ese encaje es una garantía de que el banco tiene reservas para responder.
¿Cómo afecta el encaje legal a los préstamos y al crédito?
Cuando el Banco Central sube el encaje legal, los bancos tienen menos dinero disponible para prestar. Esto reduce la oferta de crédito, suben las tasas de interés y las personas o empresas encuentran más difícil financiar sus proyectos.
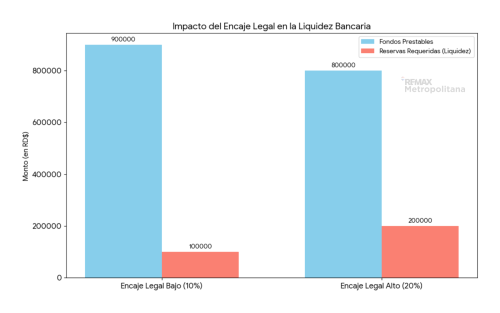
Como se observa en el gráfico, un aumento del encaje legal obliga a los bancos a inmovilizar más recursos, lo que reduce su liquidez disponible para préstamos. Por el contrario, una disminución del encaje legal libera fondos, aumentando la liquidez que el banco tiene para prestar y estimular la economía.
¿Qué pasa con la inflación y el crecimiento?
Como dice el refrán: "a buen entendedor pocas palabras bastan".
- Encaje alto = menos dinero circulando = menor inflación
- Encaje bajo = más dinero circulando = más consumo e inversión
El Banco Central ajusta el encaje legal según cómo esté la economía: si hay mucha inflación, lo sube; si hay recesión o poco crecimiento, lo baja. ¡Así de sencillo!
¿Y en el mercado inmobiliario?
Ahora es cuando vamos al meollo de la cuestión, o dicho de otro modo, a lo que de verdad te interesa si estás pensando en comprar una casa, construir un edificio o invertir en un proyecto inmobiliario.
Si alguna vez te has preguntado sobre los factores que afectan las tasas de interés en RD, el encaje legal es uno de los más directos. Así es cómo influye:
- Influencia en las tasas de interés hipotecarias. Un encaje legal alto hace que los bancos tengan menos recursos disponibles. en consecuencia subirán las tasas de interés, incluyendo las hipotecarias. Pagarás más por el mismo préstamo. Por contra, un encaje bajo facilita el crédito y empuja las tasas hacia abajo. Buen momento para pedir una hipoteca. Si estás interesado en adquirir una hipoteca, te invitamos a prepararte con nuestra guía para solicitar un préstamo hipotecario.
- Facilidad para obtener financiamiento. Los bancos son más cuidadosos cuando tienen menos dinero disponible. Si el encaje está alto, exigirán más garantías, tasas más altas o directamente rechazarán solicitudes que en otro momento sí hubieran aprobado. Cuando el encaje baja, los bancos están más dispuestos a prestar. Hay más competencia entre ellos y mejores condiciones para el cliente.
- Impacto en el financiamiento inmobiliario en República Dominicana: Los desarrolladores y constructores dependen directamente del crédito bancario para iniciar sus obras. Si el encaje está alto, los bancos les prestan menos o con condiciones más difíciles. Esto puede ralentizar o detener nuevos proyectos. En cambio, un encaje bajo estimula el desarrollo de nuevas viviendas, torres, residenciales, plazas comerciales, etc.

Ejemplos prácticos
- Banco con encaje alto. Supongamos que el encaje legal es del 12%. El Banco ABC recibe RD$1,000 millones en depósitos. Tiene que guardar RD$120 millones en el Banco Central y solo puede prestar RD$880 millones. Menos dinero disponible = menos préstamos = tasas más altas = menos acceso al crédito.
- Banco con encaje bajo. Ahora pensemos que el encaje baja al 8%. El banco solo guarda RD$80 millones y puede prestar RD$920 millones. Más préstamos = tasas más bajas = más clientes felices con su hipoteca aprobada.
- Ejemplo con una hipoteca. Alguien quiere comprar su primer apartamento de RD$4 millones. Con un encaje legal alto, el banco le ofrece una tasa de 13% anual y muchas condiciones. Pero cuando el encaje baja, el mismo banco le ofrece 9% anual y menos papeleo. La diferencia en la cuota mensual puede llegar a ser de miles de pesos.
¿Y a quién le importa todo esto?
¡Pues obviamente, a ti! Bien sea que quieras comprar, vender, construir, invertir o simplemente comprender por qué los bancos se comportan como lo hacen.
Si eres comprador
- El encaje legal afecta cuánto puedes financiar y cuánto pagarás por tu préstamo.
- Es útil estar pendiente de los anuncios del Banco Central sobre cambios en el encaje.
Si eres desarrollador
- Necesitas saber si el mercado tendrá acceso al crédito.
- Un entorno de encaje bajo favorece los proyectos nuevos y la demanda de viviendas.
Si eres inversionista
- El encaje legal te da pistas sobre el comportamiento futuro del mercado inmobiliario.
- Puede ayudarte a decidir si es momento de entrar o esperar.
¿Cómo monitorearlo?
Puedes seguir la página web del Banco Central de la República Dominicana o sus boletines. También los medios económicos locales lo suelen indicar cuando hay cambios importantes.
Como has visto, el encaje legal es una señal clave del mercado. Entenderlo te da una ventaja, pero tener un experto de tu lado te garantiza tomar la decisión correcta en el momento justo. Si estás pensando en invertir o solicitar un financiamiento, contáctanos. Analizamos el estado del mercado por ti y te guiamos para que obtengas las mejores condiciones posibles de la mano de nuestros aliados financieros.